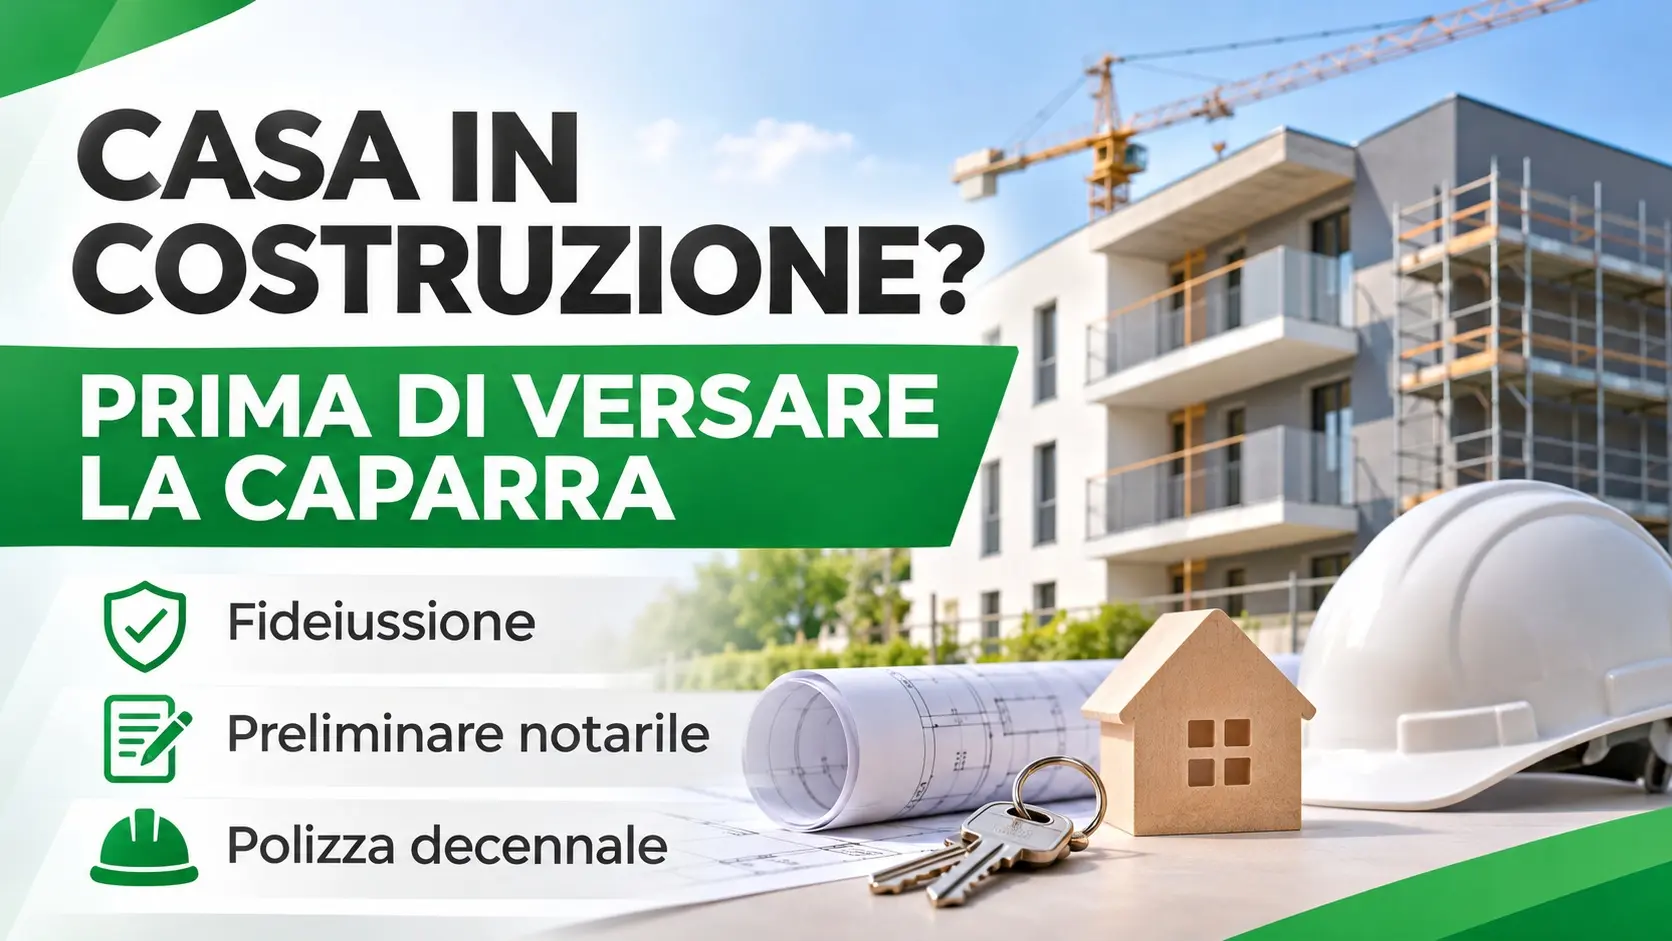
Comprare casa in costruzione: cosa controllare prima di versare la caparra
Comprare una casa nuova può essere uno dei progetti più importanti per una famiglia.
Significa poter scegliere ambienti moderni, impianti efficienti, spazi progettati secondo esigenze attuali e, quando il cantiere lo consente, personalizzare pavimenti, rivestimenti e altre finiture.
Nella provincia di Bergamo l'offerta di nuove costruzioni interessa sia chi cerca il primo acquisto sia famiglie che desiderano lasciare l'abitazione attuale per una casa più grande, più efficiente o dotata di spazi esterni.
Quando però si acquista un immobile che non è ancora ultimato, è necessario prestare un'attenzione particolare.
La domanda da porsi non dovrebbe essere soltanto:
“Mi piace questa casa?”
Bisognerebbe chiedersi anche:
“Quali garanzie ho sulle somme che verso prima di diventare proprietario?”
La normativa italiana prevede specifiche tutele per chi acquista determinati immobili in costruzione.
Conoscerle prima di firmare e prima di versare denaro è fondamentale.
Quando si applicano le tutele per gli immobili da costruire?
Il principale riferimento normativo è il Decreto Legislativo 122/2005, che tutela, quando ricorrono i presupposti previsti dalla legge, la persona fisica che acquista da un costruttore un immobile ancora da costruire o da ultimare.
Il venditore può essere un'impresa oppure una cooperativa che assume l'obbligo di costruire o completare l'immobile.
Non è però sufficiente che un'abitazione venga commercialmente definita “nuova costruzione”.
Bisogna valutare la situazione concreta, lo stato dell'immobile e la data del relativo titolo edilizio.
Per gli immobili il cui titolo abilitativo edilizio è stato richiesto o presentato dal 16 marzo 2019, il sistema di tutela è stato rafforzato, prevedendo tra l'altro l'intervento obbligatorio del notaio nella stipula del preliminare, quando ricorrono i presupposti del D.Lgs. 122/2005.
È quindi importante verificare con il notaio quale disciplina sia applicabile alla specifica compravendita.
La fideiussione: la prima garanzia da conoscere
Immaginiamo di voler acquistare un appartamento ancora in costruzione.
Il prezzo concordato è di 320.000 euro.
Il piano dei pagamenti prevede una prima somma alla firma del preliminare e successivi acconti durante l'avanzamento dei lavori.
In una situazione del genere, quando si applica il D.Lgs. 122/2005, entra in gioco una tutela fondamentale:
la fideiussione.
Il costruttore deve consegnare all'acquirente, prima o contestualmente alla stipula del contratto preliminare, una fideiussione rilasciata da una banca o da un'impresa di assicurazione.
La garanzia copre, secondo le condizioni previste dalla normativa, le somme che il costruttore ha riscosso o deve ancora riscuotere dall'acquirente prima del trasferimento definitivo della proprietà.
Il suo scopo principale è proteggere l'acquirente dal rischio di perdere il denaro anticipato in determinate situazioni di crisi del costruttore.
Non è quindi un semplice documento amministrativo.
È una garanzia concreta sulle somme che la famiglia anticipa quando ancora non è proprietaria della casa.
Il D.M. 125/2022 ha inoltre introdotto il modello standard della garanzia fideiussoria previsto dalla normativa.
Attenzione: fideiussione e polizza decennale non vengono consegnate nello stesso momento
Questo è un punto molto importante e che vale la pena chiarire subito.
Le due garanzie hanno funzioni diverse e vengono consegnate in momenti differenti della compravendita.
Al preliminare: la fideiussione
Prima o contestualmente alla stipula del preliminare, nei casi previsti, il costruttore deve consegnare la fideiussione che garantisce le somme anticipate dall'acquirente.
Al rogito definitivo: la polizza decennale
La polizza assicurativa indennitaria decennale postuma, invece, deve essere consegnata dal costruttore al momento del trasferimento definitivo della proprietà, quindi al rogito.
Non viene consegnata al preliminare notarile.
Questa distinzione è fondamentale.
Possiamo riassumerla così:
Preliminare → fideiussione sulle somme anticipate.
Rogito definitivo → polizza assicurativa decennale postuma.
Sono due tutele differenti che accompagnano l'acquirente in due momenti diversi dell'operazione.
Il preliminare notarile: perché è importante?
Quando ricorrono le condizioni della disciplina rafforzata introdotta nel 2019, il preliminare relativo a un immobile da costruire deve essere stipulato mediante atto pubblico o scrittura privata autenticata.
Questo significa che interviene il notaio.
Il preliminare viene quindi trascritto nei registri immobiliari.
È una tutela importante perché la trascrizione produce effetti di protezione nei confronti di determinate formalità che potrebbero essere eseguite sull'immobile successivamente.
Ma il ruolo del notaio non si limita alla trascrizione.
Il professionista verifica anche gli elementi della compravendita di propria competenza e controlla che nel preliminare siano presenti le informazioni previste dalla normativa.
Tra queste possono rientrare, a seconda del caso:
dati dell'immobile, estremi del titolo edilizio, caratteristiche tecniche, capitolato, termini per l'esecuzione dei lavori, prezzo, modalità di pagamento e riferimenti alla fideiussione.
Per questo, nell'acquisto di una casa in costruzione, il notaio non dovrebbe essere considerato soltanto il professionista che incontreremo alla fine per ricevere le chiavi.
Il suo intervento può iniziare molto prima del rogito.
La polizza decennale postuma arriva al rogito
Arriviamo alla seconda importante garanzia.
Quando l'immobile è ultimato e si arriva all'atto definitivo di compravendita, nei casi previsti dalla normativa, il costruttore deve consegnare all'acquirente una polizza assicurativa indennitaria decennale.
Questa polizza non tutela gli acconti versati.
Ha una funzione completamente diversa.
È destinata a proteggere l'acquirente, nei limiti previsti dalla normativa e dalle condizioni assicurative, dai danni materiali e diretti all'immobile derivanti da rovina totale o parziale oppure da gravi difetti costruttivi riconducibili alle fattispecie previste dall'articolo 1669 del Codice civile.
Il D.M. 154/2022 ha definito il modello standard e le caratteristiche della polizza.
È importante capire che non si tratta di una garanzia generica contro qualsiasi piccolo difetto della casa.
Non significa, per esempio, che qualsiasi imperfezione estetica o piccola problematica di finitura venga automaticamente indennizzata dalla polizza.
La copertura riguarda le situazioni e i danni contemplati dalla normativa e dal contratto assicurativo.
Ma il principio fondamentale da ricordare rimane semplice:
la polizza decennale viene consegnata al rogito definitivo, non al preliminare.
Prima della caparra controlla anche il capitolato
Le garanzie finanziarie e contrattuali sono fondamentali, ma acquistare una casa in costruzione significa anche conoscere con precisione che cosa si sta acquistando.
Uno dei documenti più importanti è quindi il capitolato.
Il capitolato descrive materiali, impianti e finiture previste per l'immobile.
Può specificare, per esempio:
- caratteristiche dei serramenti;
- pavimenti e rivestimenti;
- sanitari;
- porte interne;
- sistema di riscaldamento e raffrescamento;
- eventuale ventilazione meccanica;
- impianto fotovoltaico;
- predisposizioni;
- caratteristiche delle parti comuni.
È importante leggerlo con attenzione.
Dire semplicemente “casa in classe energetica elevata” non basta per conoscere esattamente ciò che verrà installato.
Più le caratteristiche sono descritte chiaramente, minore è il rischio di avere aspettative differenti rispetto al risultato finale.
Extra-capitolato: attenzione ai costi
Uno dei vantaggi di acquistare una casa durante la costruzione è spesso la possibilità di personalizzarla.
Si può desiderare un pavimento differente, un rivestimento particolare, una porta diversa oppure alcune modifiche agli impianti.
Ma non tutto ciò che viene modificato è necessariamente compreso nel prezzo iniziale.
Per questo è utile chiedere preventivamente:
quanto costa la modifica, chi deve autorizzarla, entro quale fase dei lavori può essere richiesta e se produce conseguenze sulle tempistiche.
Il consiglio è di ottenere sempre una conferma scritta delle variazioni concordate e dei relativi costi.
In questo modo, quando arriva il saldo finale, non ci sono sorprese.
Un esempio pratico: una famiglia che acquista una casa in costruzione
Immaginiamo una famiglia che vive in un appartamento di proprietà e desidera acquistare un quadrilocale in una nuova realizzazione.
La nuova abitazione sarà consegnata tra circa quattordici mesi.
Il costruttore prevede un primo versamento al preliminare e ulteriori acconti durante l'avanzamento della costruzione.
La famiglia dovrà inoltre vendere la propria abitazione attuale e utilizzare parte del ricavato per completare il nuovo acquisto.
In una situazione come questa non basta chiedersi se il prezzo della nuova casa sia compatibile con il budget.
Bisogna coordinare:
- le somme da versare durante la costruzione;
- la fideiussione prevista dalla normativa;
- la stipula del preliminare notarile;
- l'eventuale finanziamento bancario;
- la vendita dell'abitazione attuale;
- i tempi di consegna della nuova casa;
- il saldo previsto al rogito;
- la consegna della polizza decennale al momento dell'atto definitivo.
Se questi passaggi vengono organizzati preventivamente, il cambio casa diventa molto più semplice da gestire.
Il vero obiettivo non è soltanto individuare una casa che piace.
È costruire un percorso economico e contrattuale sostenibile fino alla consegna delle chiavi.
La data di consegna deve essere chiara
Quando si acquista una casa in costruzione, la data di consegna può diventare un elemento determinante.
Pensiamo a una famiglia che deve vendere la propria abitazione.
Oppure a chi vive in affitto e deve decidere quando comunicare la disdetta.
Una differenza di alcuni mesi può cambiare completamente l'organizzazione familiare.
Per questo il contratto dovrebbe disciplinare chiaramente le tempistiche previste.
È utile comprendere anche:
quali eventuali proroghe siano previste, quali eventi possano determinare uno slittamento e quali conseguenze siano stabilite in caso di ritardi.
La fideiussione prevista dal D.Lgs. 122/2005 non è un'assicurazione generale contro qualsiasi ritardo nella consegna.
Anche questo aspetto deve quindi essere disciplinato contrattualmente.
Controllare il costruttore e il progetto
Prima di acquistare una casa ancora da realizzare è inoltre utile conoscere l'impresa che sta costruendo.
Non significa diffidare automaticamente.
Significa fare ciò che normalmente facciamo quando assumiamo un impegno economico importante.
È possibile verificare l'esperienza del costruttore, osservare eventuali interventi già realizzati e raccogliere informazioni sul progetto.
Allo stesso tempo devono essere verificati i titoli edilizi e la documentazione tecnica pertinente attraverso i professionisti incaricati.
L'obiettivo non è eliminare qualsiasi rischio, cosa impossibile in qualunque compravendita.
È ridurre le incognite prima di versare somme importanti.
E se il cantiere è finanziato da una banca?
È frequente che un'impresa realizzi un intervento edilizio ricorrendo a un finanziamento bancario garantito da ipoteca sull'area e sul fabbricato.
Non è necessariamente un problema.
È una situazione normale in molti cantieri.
Diventa però importante verificare come verrà gestita l'ipoteca quando i singoli appartamenti saranno venduti.
Prima dell'atto definitivo dovranno essere gestiti, secondo il caso, il frazionamento del finanziamento e dell'ipoteca, l'eventuale accollo oppure la cancellazione della garanzia.
Sono controlli nei quali il notaio svolge un ruolo fondamentale.
Prima di versare una caparra, fai queste verifiche
Quando una famiglia trova una nuova costruzione che le piace, è comprensibile voler bloccare velocemente l'appartamento.
Specialmente quando rimangono poche unità disponibili.
Ma la fretta non deve impedire di capire ciò che si sta firmando.
Prima di versare somme importanti, è opportuno conoscere almeno:
- chi è il soggetto venditore;
- quale disciplina si applica all'immobile;
- il titolo edilizio;
- il prezzo complessivo;
- le modalità e le scadenze dei pagamenti;
- la fideiussione sulle somme anticipate, quando prevista;
- il contenuto del preliminare;
- il capitolato;
- le modalità degli eventuali extra-capitolato;
- i tempi previsti per la consegna;
- la situazione ipotecaria;
- l'obbligo della polizza decennale al momento del rogito.
Non significa trasformare l'acquisto di una casa in un percorso complicato.
Significa semplicemente sapere cosa stiamo facendo prima di impegnare il patrimonio della famiglia.
Comprare casa nuova significa comprare anche un progetto
Quando acquistiamo un appartamento già costruito possiamo entrare, osservare le stanze, controllare la luce e vedere materialmente ciò che stiamo acquistando.
Quando compriamo in costruzione, invece, una parte della decisione si basa inevitabilmente su planimetrie, capitolati, rendering e documentazione tecnica.
Stiamo acquistando anche una promessa di risultato futuro.
Proprio per questo ritengo particolarmente importante che il percorso sia accompagnato da documenti chiari e professionisti competenti.
Un buon agente immobiliare deve spiegare ciò che sta vendendo.
Il costruttore deve rispettare gli obblighi previsti.
Il tecnico deve occuparsi degli aspetti di propria competenza.
Il notaio deve tutelare la corretta formalizzazione dell'operazione.
L'acquirente deve poter prendere una decisione consapevole.
Quando ciascuno svolge correttamente il proprio ruolo, l'acquisto diventa molto più sereno.
Conclusione
Acquistare una casa in costruzione può offrire importanti vantaggi: spazi moderni, efficienza energetica, possibilità di personalizzazione e minori interventi da affrontare nei primi anni.
Ma è anche un acquisto che richiede attenzione.
Prima di pensare ai pavimenti, alle porte o alla cucina, è importante verificare le garanzie che accompagnano l'operazione.
Ricordiamo soprattutto la distinzione fondamentale:
la fideiussione viene consegnata prima o al momento del preliminare, nei casi previsti dalla normativa.
La polizza assicurativa decennale postuma viene invece consegnata al momento del rogito definitivo.
Due momenti diversi.
Due garanzie differenti.
Un unico obiettivo: rendere più tutelato e consapevole l'acquisto della futura casa.
Stai valutando l'acquisto di una casa in costruzione in provincia di Bergamo?
Prima di concentrarti soltanto su prezzo, metratura e finiture, possiamo fare insieme il punto sul percorso di acquisto, sui pagamenti previsti e sulle informazioni da raccogliere prima di assumere un impegno.
Scrivimi “CANTIERE” al 349 6448543.
Possiamo confrontarci senza impegno sulla nuova costruzione che stai valutando e capire quali domande fare prima di procedere.
Massimo Vismara – UNICA CASA
Uffici di Canonica d'Adda e Trezzano Rosa
Canonica d'Adda – Via Matteotti 34
Tel. 02 39268201
Cell. 349 6448543
FAQ:
1. Quando deve essere consegnata la fideiussione?
Quando ricorrono i presupposti del D.Lgs. 122/2005, deve essere consegnata dal costruttore prima o contestualmente alla stipula del contratto preliminare e garantisce le somme riscosse o da riscuotere prima del trasferimento della proprietà.
2. Quando viene consegnata la polizza decennale postuma?
La polizza assicurativa indennitaria decennale deve essere consegnata dal costruttore al momento dell'atto definitivo di compravendita, quindi al rogito. Non viene consegnata al preliminare.
3. La polizza decennale copre qualsiasi difetto della casa?
No. Copre le fattispecie e i danni previsti dalla normativa e dal contratto assicurativo, tra cui determinati danni derivanti da rovina totale o parziale o gravi difetti costruttivi.
4. Il preliminare di una casa in costruzione deve essere notarile?
Quando ricorrono i presupposti della disciplina rafforzata applicabile agli immobili con titolo edilizio richiesto o presentato dal 16 marzo 2019, il preliminare deve essere stipulato mediante atto pubblico o scrittura privata autenticata.
5. Se verso più acconti durante i lavori, devono essere garantiti?
Quando trova applicazione la disciplina del D.Lgs. 122/2005, la fideiussione deve garantire anche le somme che il costruttore deve riscuotere dopo il preliminare e prima del trasferimento definitivo, secondo quanto previsto dalla normativa.
6. Se il costruttore ha un mutuo sul cantiere posso acquistare?
Sì. È però necessario verificare con il notaio come verranno gestiti mutuo e ipoteca in relazione all'unità immobiliare acquistata.
I nostri ultimi post

Gli ultimi immobili


